投資
手間いらずの資産形成
アプリでかんたん投資
ポイントで投資を疑似体験
ポイントで株や投資信託を購入
カード決済でオトクにつみたて投資
保険
病気への備えなどがネットで簡単に申し込みできる
スマホ補償付きの保険やゴルフ保険、自転車保険など豊富なラインアップの「Super Value Plus(スーパーバリュープラス)」
対象カードに付帯されている海外旅行傷害保険の補償内容を確認
FP相談
オンラインで相談できる家事の空き時間や仕事終わりに気軽に利用できるため忙しい方におすすめ
ご自宅やカフェで相談できる子育てで外出が難しい方や対面で相談したい方におすすめ
セミナー
まめ知識
節税しながら将来の年金をつくれる制度です
iDeCo(個人型確定拠出年金)とは、老後資金を蓄えるための手段として国が設けた個人で加入できる年金制度です。
「人生100年時代」「老後2000万円不足問題」などを耳にしたことはありませんか?日本は世界でも有数の長寿国。医療の発達などに伴って平均寿命が延びています。ただその分、公的年金だけでは「老後(夫婦2人が無職で30年後まで健在)の生活資金」が毎月5.5万円不足してしまうという試算が金融庁の金融審査会より発表されました…。だから今!「長生きリスク」に備える必要があるのです。 クレディセゾンでは、iDeCoへの加入を希望する皆様に、「受付金融機関」である大和コネクト証券をご紹介しております。
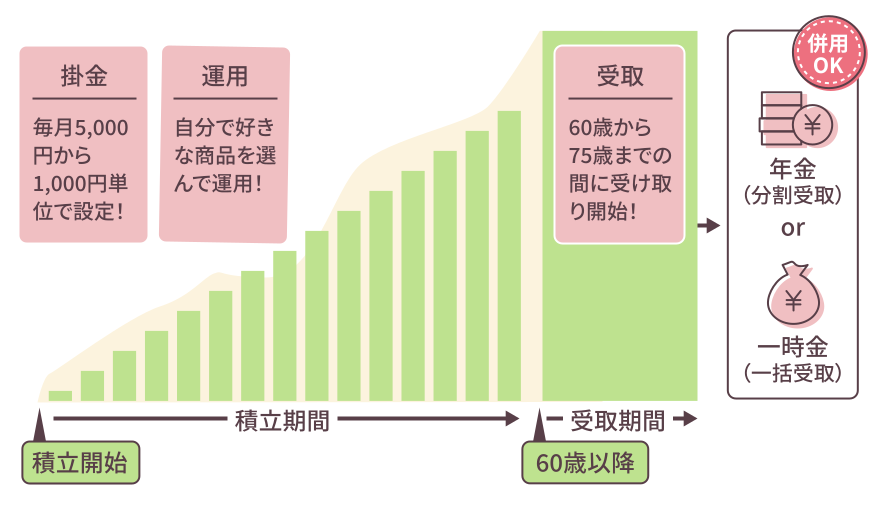
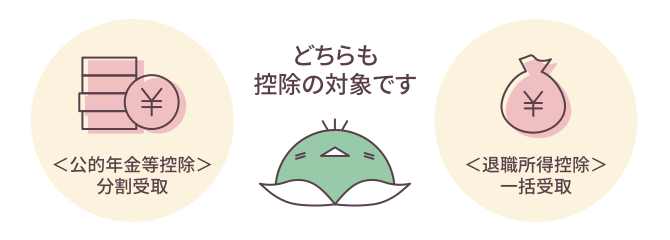
ご自身で月額5,000円から積み立てし、原則60歳以降に受け取ることができます。受け取り方は年金として分割で受け取るか一時金としてまとめて受け取るか選ぶことができます。
掛金・運用・受取それぞれのタイミングで節税ができます!
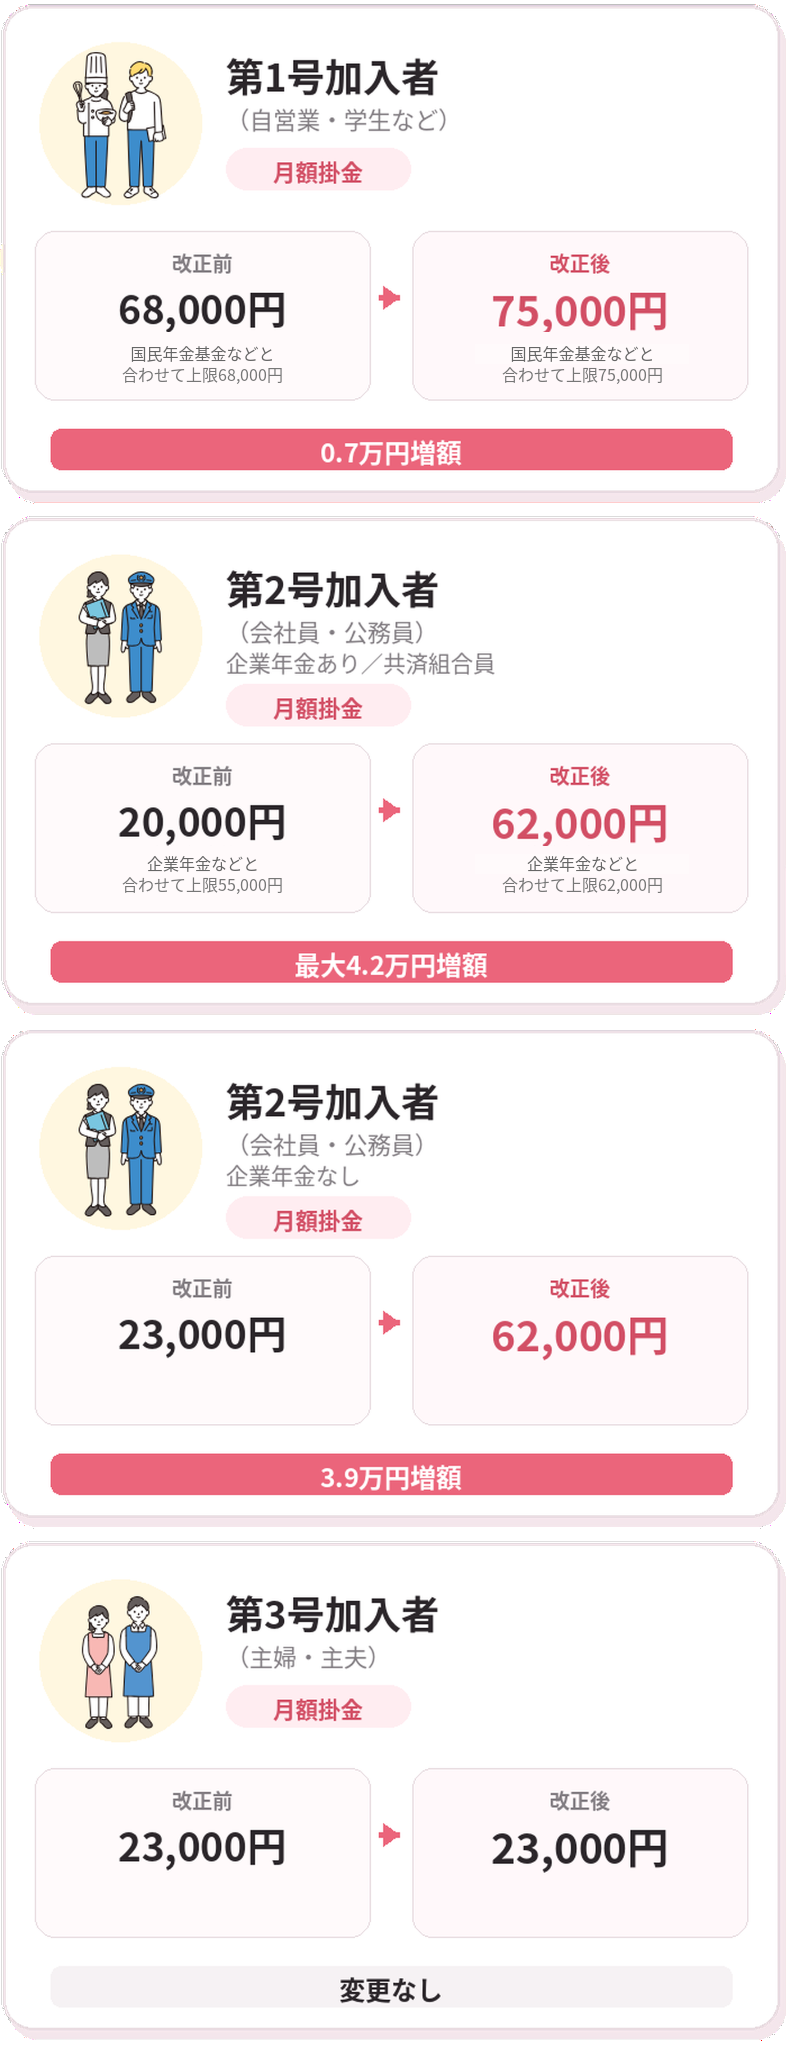
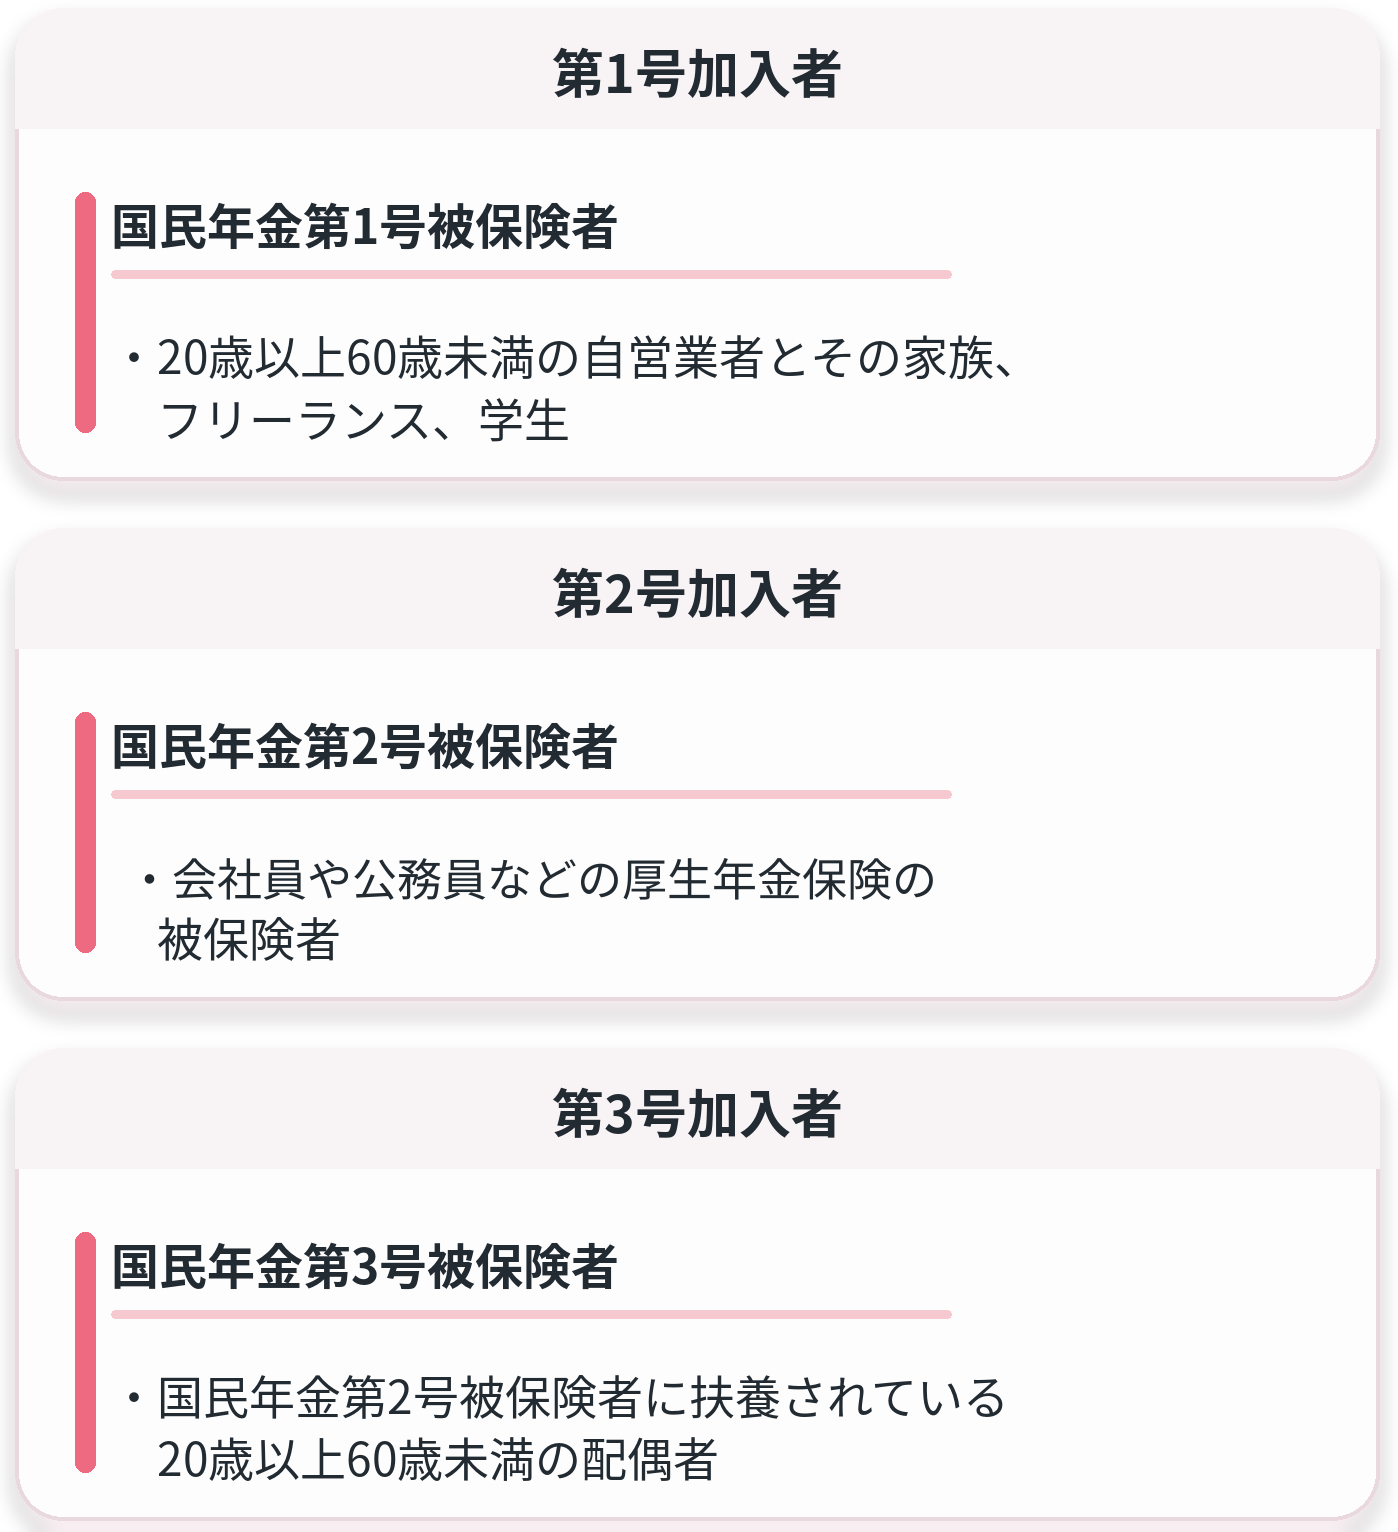
【2026年12月1日施行予定】
もっと詳しく
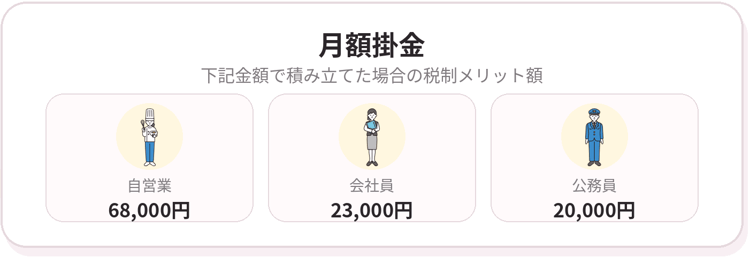
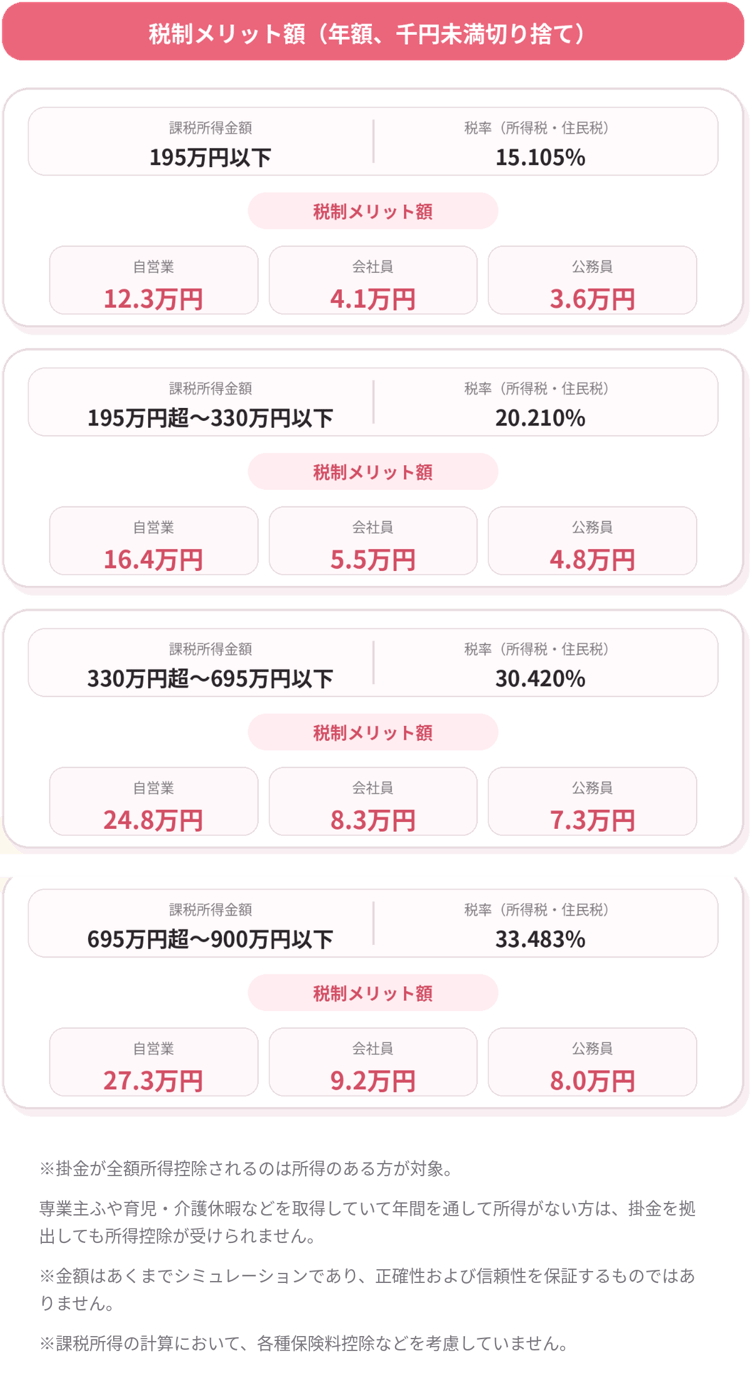
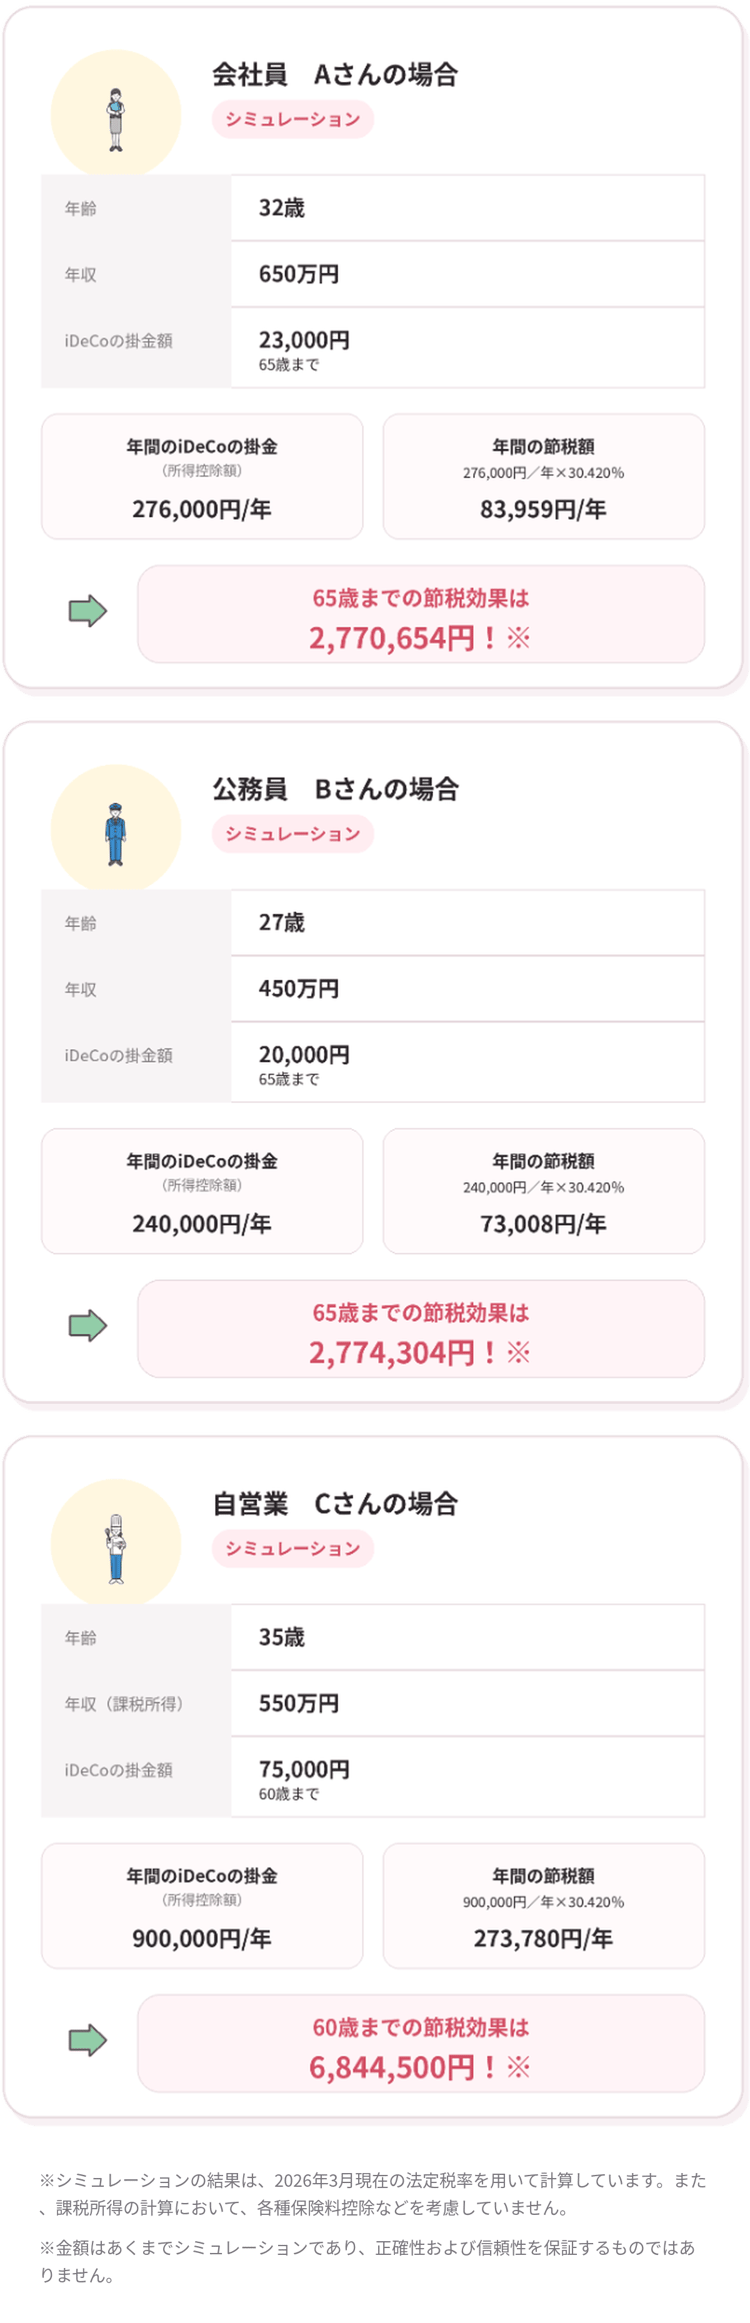
iDeCoの掛金は全額が所得控除の対象となるため、「所得税」と「住民税」が軽減されます。
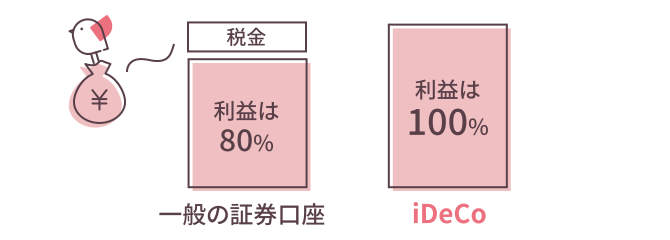
通常、株式や投資信託などを運用して得た利益には20.315%の税金がかかりますが、iDeCoの運用で得た利益は非課税です。
「年金」として受け取ると公的年金等控除、「一時金」として受け取ると退職所得控除の対象になります。
投資に不安のある方は
投資に関する